さいたま市浦和の会計事務所、中小企業の経営パートナー「税理士法人新日本経営」です。
毎日の経理処理で、「領収書に登録番号があるか」「免税事業者からの仕入れだから80%控除にすべきか」など、インボイス制度に関することで迷う場面はありませんか?
実は、売上規模などの要件を満たす事業者であれば、「税込1万円未満の取引はインボイスの保存が不要になる(少額特例)」という強力な救済措置があります。
しかし、「免税事業者からの仕入れに対する経過措置(80%控除など)」と混同してしまい、実務でどう処理すべきか混乱するケースも少なくありません。
今回は、少額特例の基本ルールから、免税事業者からの仕入れにおける注意点、そして2つの制度の決定的な違いと使い分けのポイントを解説します。
少額特例とは
インボイス制度の少額特例とは、税込1万円未満の課税仕入れについて、適格請求書(インボイス)の保存がなくても、一定の事項を記載した帳簿の保存のみで仕入税額控除が認められる制度です。
この制度は、取引先がインボイス発行事業者であるかどうかは関係なく、免税事業者であっても同様です。
この制度の適用対象になるのは、基準期間における課税売上高が1億円以下、または特定期間における課税売上高が5000万円以下の事業者で、大企業や一定規模以上の事業者は対象になりません。
インボイス制度運用開始による負担増加を緩和するための措置であるため、適用期間に令和5年10月1日から令和11年9月30日の6年間の定めが設けられています。
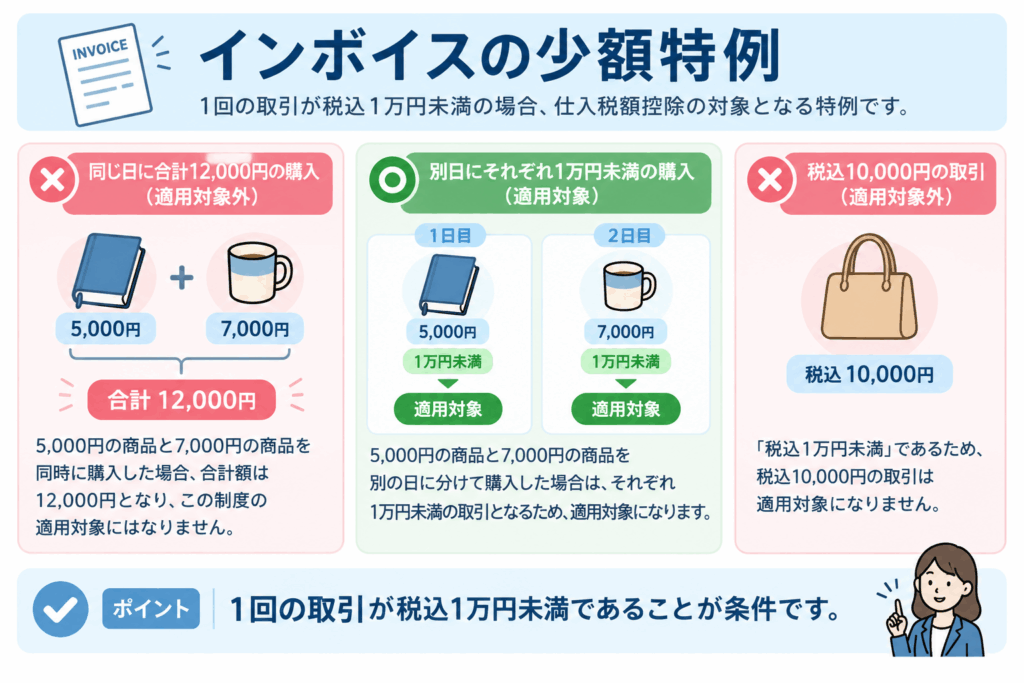
ここで、「税込1万円未満」とは、商品単価ではなく1回の仕入の合計額を指します。
例えば、5,000円の商品と7,000円の商品を同時に購入した場合、合計額は12,000円となり、この制度の適用対象にはなりません。
しかし、5,000円の商品と7,000円の商品を別の日に分けて購入した場合は、それぞれ1万円未満の取引となるため、適用対象になります。
また、「税込1万円未満」であるため、税込10,000円の取引は適用対象になりません。
免税事業者からの仕入れの場合
仕入先が免税事業者である場合、この少額特例と併せて「免税事業者からの仕入れにかかる経過措置」の適用を検討することになります。
以下の期間・割合で仕入税額控除が認められます。
| 「免税事業者からの仕入れにかかる経過措置」 | |
| 令和5年10月1日から令和8年9月30日まで | 仕入税額相当額の 80% |
| 令和8年10月1日から令和10年9月30日まで | 仕入税額相当額の 70% |
| 令和10年10月1日から令和12年9月30日まで | 仕入税額相当額の 50% |
| 令和12年10月1日から令和13年9月30日まで | 仕入税額相当額の 30% |
令和6年10月1日から令和8年9月30日までの間に開始する課税期間では、この経過措置の対象になる一の免税事業者等から行う課税仕入の合計額が税込10億円と定められていました。
しかし、令和8年10月1日以後に開始する課税期間からは、税込1億円以下に引き下げられ、超えた分の課税仕入には経過措置の適用を受けることができません。
2つの制度の違い
では、少額特例の適用対象である事業者が、少額特例の適用期間内に免税事業者からの仕入れを行った場合はどのように処理されるのでしょうか。
少額特例が適用可能である場合、少額特例が100%の仕入税額控除が認められるのに対して、免税事業者からの仕入れにかかる経過措置は段階的に控除割合が変わり100%の控除は認められないため、少額特例を適用するのが有利になります。
ただ、税込1万円以上の取引である場合は、少額特例の適用要件を満たす事業者であっても100%の仕入税額控除は認められないため、免税事業者からの仕入れにかかる経過措置の適用を検討することになります。
どちらの制度も経過措置であり、適用すると納税額が小さくなるものであるため、適用可能な取引かどうかをよく確認することが必要です。
まとめ
インボイス制度における「少額特例」と「免税事業者からの仕入れにかかる経過措置」は、どちらも納税者の負担を和らげるための制度ですが、その仕組みは異なります。
税込1万円未満の取引である場合は、少額特例の適用要件を満たす事業者であれば取引先が免税事業者であっても100%の仕入税額控除が認められるため、日々の領収書チェックや入力の手間を大きく削減できます。
どちらの制度も経過措置であり、適用可能な取引かをよく確認する必要があります。
ぜひ、適用対象の要件を満たしているかを確認してみてください。
参考:少額特例(一定規模以下の事業者に対する事務負担の軽減措置の概要)の概要|国税庁
参考:No.6498 適格請求書等保存方式(インボイス制度)|国税庁
※本記事は、掲載日時点の法令・通達等に基づいて作成しています。今後の法令改正や制度の運用変更等により、内容が変更となる場合があります。情報収集等をして記事は作成しておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。また、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
顧問税理士をお探しなら◀さいたま市浦和の税理士法人新日本経営▶お気軽にご相談を!
お問合せはこちら→【無料相談お申込フォーム】
フリーダイヤル:0120-814-350(繋がらない場合は 048-814-2030 にお電話ください)
受付:9:00~18:00(平日)