さいたま市浦和の会計事務所、中小企業の経営パートナー「税理士法人新日本経営」です。
令和8年税制改正では所得税の非課税ラインが178万円まで引き上げられました。
働き方の見直しや税制改正の議論が進む中、これまでの「103万円の壁」に代わる新たな基準として、この「178万円の壁」に大きな注目が集まっています。
今回はその「178万の壁」について解説します。
そもそも「178万円の壁」とは?
「178万円の壁」とは、パートやアルバイトなどで働く給与所得者の所得税の非課税ラインのことです。
この所得税の非課税ラインは長年の間103万円のままでした。
しかし、近年の物価高や最低賃金の上昇に伴う見直しによって、昨年の令和7年税制改正では160万円へ引きあがり、今年の令和8年税制改正では178万円まで引き上げられました。
具体的な変更点は?
所得税の非課税ラインは基本的に、税金を計算するときに差し引かれる基礎控除額と給与所得控除額の合計によって決まっています。
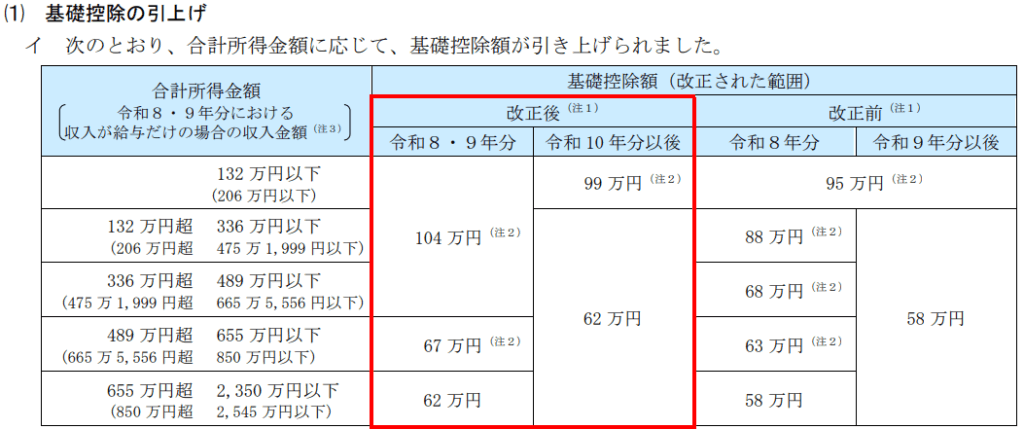
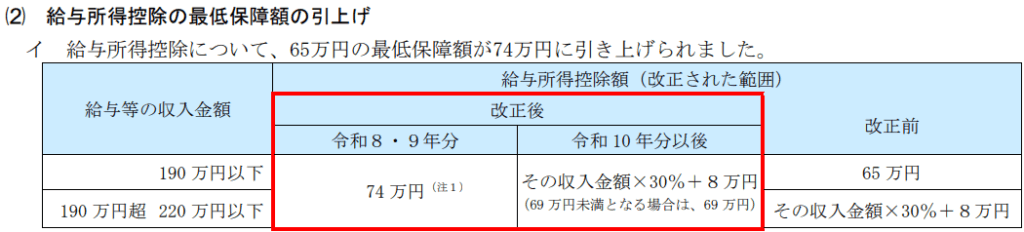
この基礎控除額(特例措置を含む)と給与所得控除額(特例措置を含む)の上限の引き上げによって非課税ラインは160万円から178万円に引き上げられました。
具体的な内訳としては、基礎控除額は95万円→104万円に、給与所得控除額は65万円→74万円にそれぞれ引き上げられています(下図参照)。
 参照:
特例措置はいつまで?
この178万円の特例措置は令和8年と令和9年に適用されているものです。
令和10年以降は基礎控除額、給与所得控除額ともに変更がされます(上図参照)。
令和10年以降の基礎控除の特例は対象が132万円以下の人に限定されますが、特例である37万円は恒久化される予定です。
よって、132万円以下の人は本則と合わせて99万円の控除が受けられるようになります。
また、給与所得控除額は2年に一度、物価の上昇によって特例による控除額が見直されるようになります。
特例の範囲や控除額の変化によって受けられる控除額が減ってしまい、従来の103万円にもどってしまうのではないかと不安になりますが、令和8年度税制改正では本則の控除額も引き上がっています。
従来の103万円に戻ることはありませんので安心しましょう。
社会保険料の壁は
一方で昨年から大きく変わっていないのが社会保険料の壁です。
社会保険料の扶養から外れる基準である130万の壁などは据え置かれており、税金の壁とは乖離が生じています。
また、短時間労働者の適用拡大に伴い、企業規模に応じた社会保険の適用が進むなど、社会保険の負担が生じるラインは依然としてシビアです。
まとめ
令和8年税制改正は、税負担の軽減という点において手取りを増やしやすい強力な後押しとなります。
一方で、税金の壁が引き上げられた半面、社会保険の壁との間にズレが生じている点には注意が必要です。
税金はかからなくても、社会保険の加入条件に該当することで一時的に手取りが減るケースも存在します。
今後は「税金」と「社会保険」のそれぞれの壁を見極める視点がこれまで以上に重要になりそうです。
※本記事は、掲載日時点の法令・通達等に基づいて作成しています。今後の法令改正や制度の運用変更等により、内容が変更となる場合があります。情報収集等をして記事は作成しておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。また、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
顧問税理士をお探しなら◀さいたま市浦和の税理士法人新日本経営▶お気軽にご相談を!
お問合せはこちら→【無料相談お申込フォーム】
フリーダイヤル:0120-814-350(繋がらない場合は 048-814-2030 にお電話ください)
受付:9:00~18:00(平日)